ether.fi отказывается от EigenLayer, сокращая рестейкинг и развивая криптофинансовые сервисы.
ether.fi сокращает присутствие в рестейкинге и готовится окончательно отказаться от EigenLayer. Протокол пересматривает прежнюю модель, в которой пользователи получали ликвидный стейкинг вместе с дополнительной доходностью от рестейкинга. К августу 2026 года на EigenLayer приходилось менее 1% активов ether.fi, а завершить оставшиеся технические связи с платформой команда рассчитывает в течение четвертого квартала.
Главное изменение коснулось weETH. В августе ether.fi убрал рестейкинг из своего основного ликвидного токена. Теперь weETH представляет собой обычный токен ликвидного стейкинга без встроенной экспозиции к EigenLayer. Для пользователей, которым по-прежнему интересен рестейкинг, был создан отдельный актив weETHs, работающий на инфраструктуре Symbiotic. Такой подход разделяет базовый стейкинг и дополнительные риски рестейкинга.
Причина изменений — ухудшение экономики рестейкинга. Изначальная концепция предполагала, что уже застейканный ETH можно использовать повторно: капитал одновременно обеспечивал безопасность Ethereum и других сервисов, а владельцы активов получали дополнительное вознаграждение. Однако спрос на такую безопасность оказался недостаточным, а вместе с сокращением стимулирующих программ привлекательность модели снизилась.
Дополнительным фактором стал рост внимания к рискам. После активации механизма слэшинга потенциальные потери перестали быть исключительно теоретическими. Владельцы рестейкинговых активов должны учитывать возможность штрафов, а также технические риски инфраструктуры, через которую работают соответствующие токены.
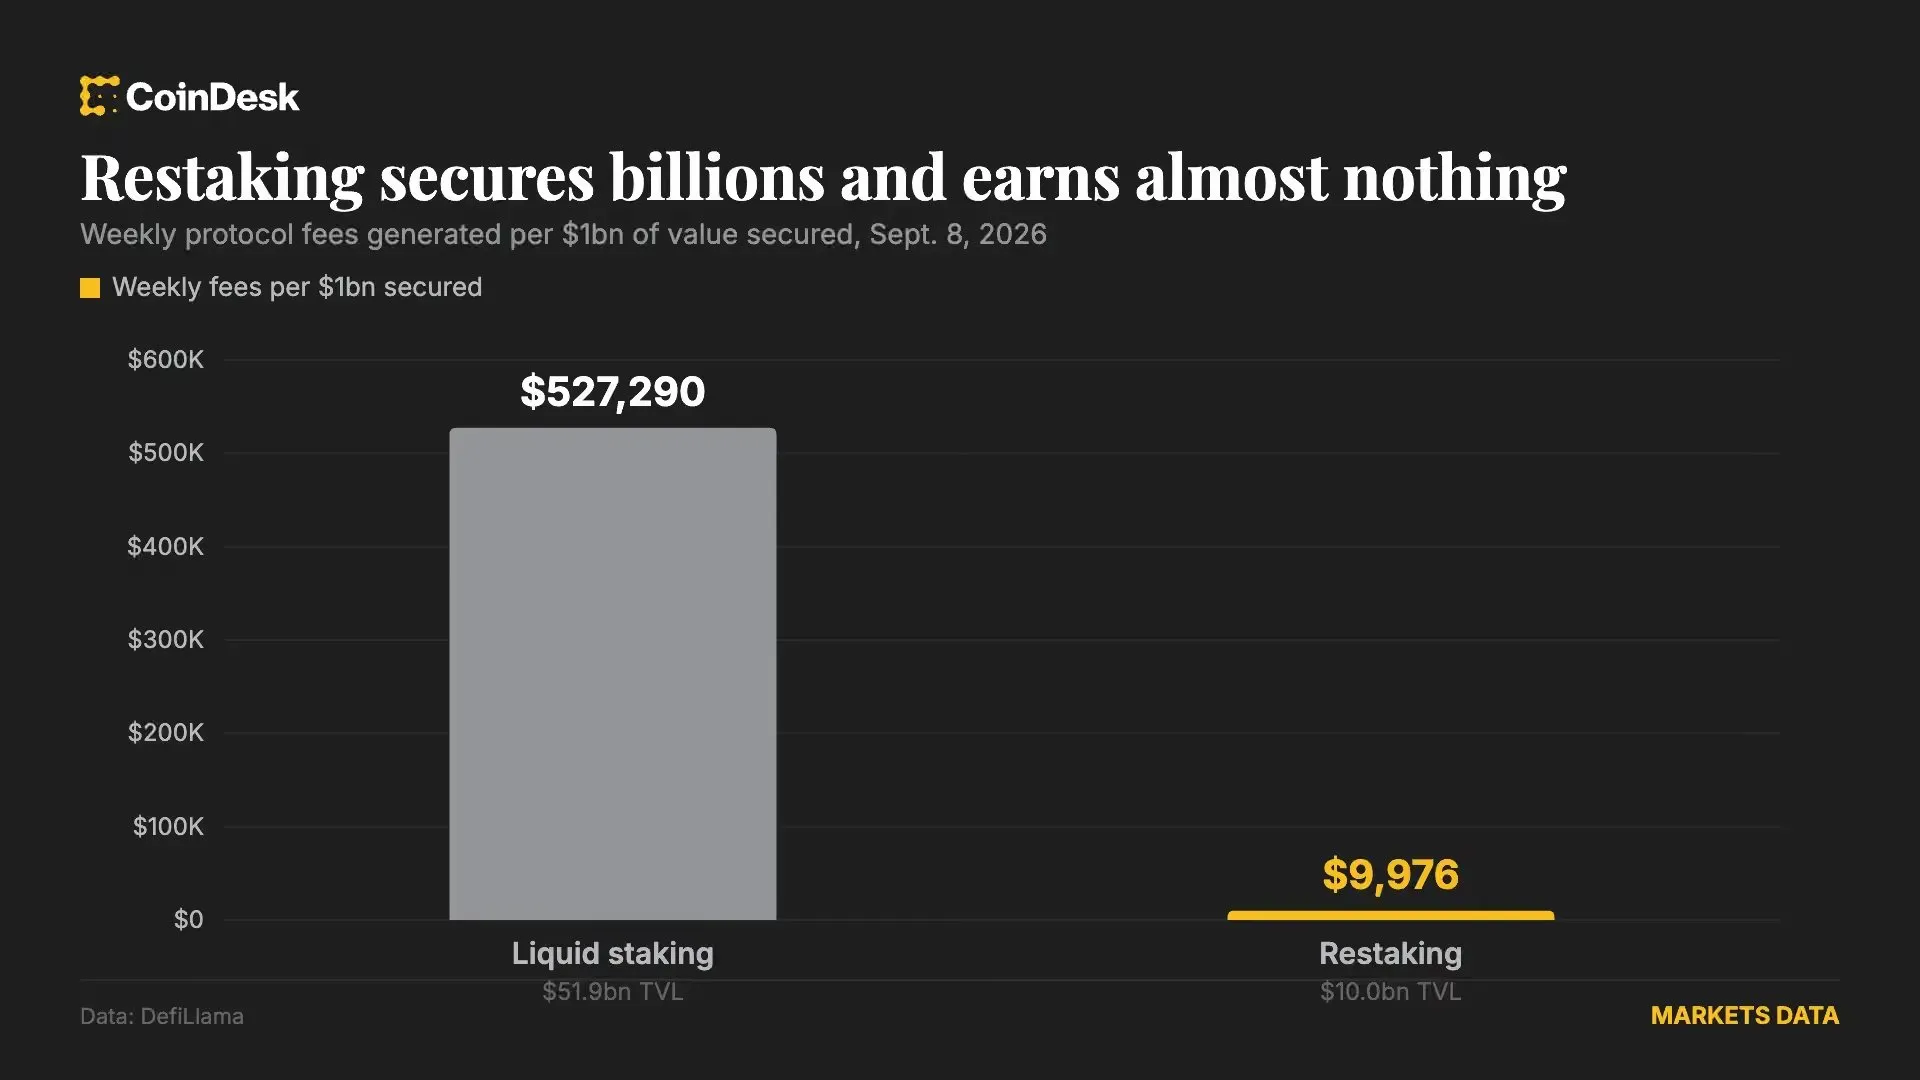
Сам рынок также заметно уменьшился. По актуальным данным DefiLlama, совокупный TVL категории рестейкинга находится примерно на уровне $10,8 млрд, тогда как EigenCloud остаётся крупнейшим протоколом этого сегмента. При этом текущие комиссионные доходы сектора значительно меньше тех масштабов, которые предполагались во время пика интереса к рестейкингу.
Для ether.fi это означает смену бизнес-акцента. Компания всё активнее развивает продукты за пределами рестейкинга, включая криптовалютную карту, кредитные решения и другие финансовые сервисы. По данным DefiLlama, во втором квартале 2026 года доход ether.fi от EigenLayer всё ещё составлял $2,87 млн, однако значительно более заметными источниками стали базовый ETH-стейкинг и комиссии, связанные с платежными продуктами.
При этом сам EigenLayer также расширяет направление деятельности: проект развивает экосистему EigenCloud и делает акцент на верифицируемых вычислениях. Рестейкинг в этой модели постепенно превращается из самостоятельной истории доходности в инфраструктурный механизм обеспечения безопасности.
Таким образом, ether.fi фактически разделяет два продукта: weETH предназначен для обычного ликвидного стейкинга, а дополнительная доходность и связанные с ней риски вынесены в отдельный актив. Если план полного отказа от EigenLayer будет реализован, это станет ещё одним признаком того, что рынок переходит от идеи максимизации доходности за счёт повторного использования ETH к более специализированным финансовым продуктам.
Если нужно, могу также сделать эту версию в более новостном стиле — как для криптомедиа, сохранив HTML и объём около 2000–3000 знаков.Сегодня в 04:01

27 Сент 2026 в 04:59
27 Сент 2026 в 04:59